ESG 產經時報
FASTENERS & METAL · PROCESS MASS BALANCE MODEL
雙層質量平衡分攤模型 2.0 (Mass Balance 2.0)
破解扣件與金屬製品「混爐熱處理」與「外協酸洗電鍍」多料號能耗均攤死穴。結合熱力學比熱容積分與動態空爐熱損失修正,生成符合歐盟 CBAM 認證機構查驗之每噸產品實態碳排報告。
混爐分攤精準度≥ 99.2%
法定查驗依據CBAM 第 9 條
避免懲罰性關稅省 20%~30%
SLL 融資優惠降息 20~30 bps
傳統均攤做法的致命死穴
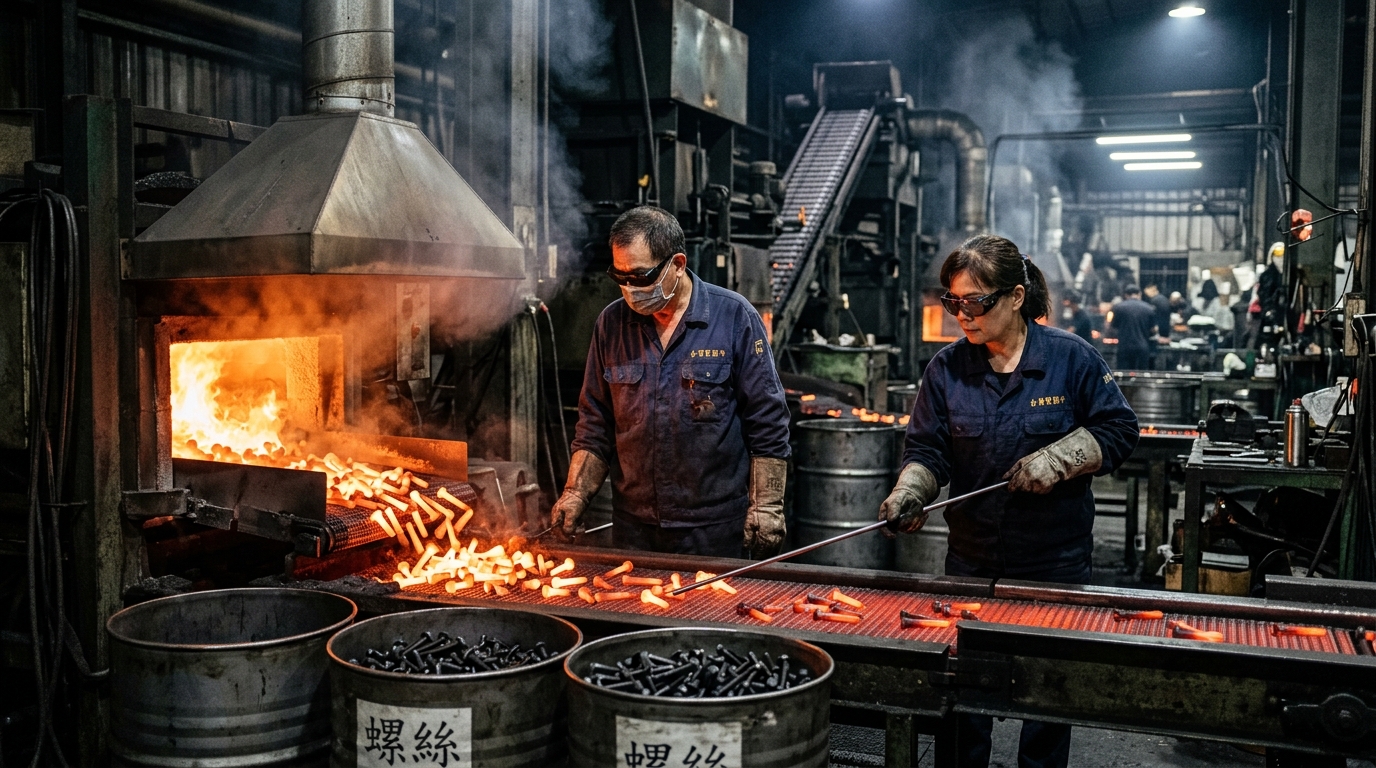
在高雄岡山與台南仁德的扣件聚落中,超過 75% 的成型廠將熱處理委外。委外加工廠多採用連續式網帶爐進行多客戶、多規格螺絲的混爐熱處理。傳統做法依據「總電費與天然氣發票按產量均攤」,完全無法提供單一合金鋼種在特定爐溫曲線下的實際熱耗。
歐盟海關駁回後果:
歐盟海關申報人員依據 Regulation (EU) 2023/1773 將判定數據為「不可查驗(Non-auditable)」直接退件,並強制套用高額懲罰性預設值,加徵 20%~30% 碳關稅並引發海外買家抽單。
Mass Balance 2.0 質量與熱焓動態分攤模型
在工藝物理模型中納入天然氣熱值係數與電網分項能耗參數,結合不同合金鋼種(如 SCM435, S45C, 1018 等)在不同淬火溫度曲線下之物理熱焓吸收加權函數:
依據歐盟 Annex IV 規範,將不同鋼種升溫吸熱特性與設備空爐保溫能耗實施動態權重分攤。
產出具備質量守恆與熱力學依據之批次每噸產品實態碳排報告,直接吃下歐洲流向東南亞與印度超過 30% 的高階車用與航太緊固件轉單,並對接銀行 SLL 享有 20 至 30 bps 融資降息。
REGULATORY COMPLIANCE FRAMEWORK
歐盟 CBAM 混爐熱處理可測量熱能與質量平衡分攤要點
【歐盟海關審查依據:Annex IV Section 3 規範】
• 物料質量守恆驗證:入料總重必須與合格外銷品、冷壓回爐邊角廢鋼及高溫氧化皮燒損完全平衡,杜絕數據不一致(Data Inconsistency)。
• 熱能動態分攤原則:針對多規格混爐生產,依法得依據不同鋼種升溫特性與滯爐加工時間分攤天然氣及電力能耗,嚴禁無依據之齊頭式平攤。
• 冷卻與副產物折抵:淬火冷卻介質帶走之熱能與回收邊角料,依法得按循環物料規定扣抵原料範疇三與製程排放。
註:具體批次質量平衡報告與歐盟申報底稿,須由企業備妥現場稱重日誌與熱工數據,依智庫輔導流程進行審定。
返回聚落門戶
扣件與金屬製品聚落總覽
下一步行動
